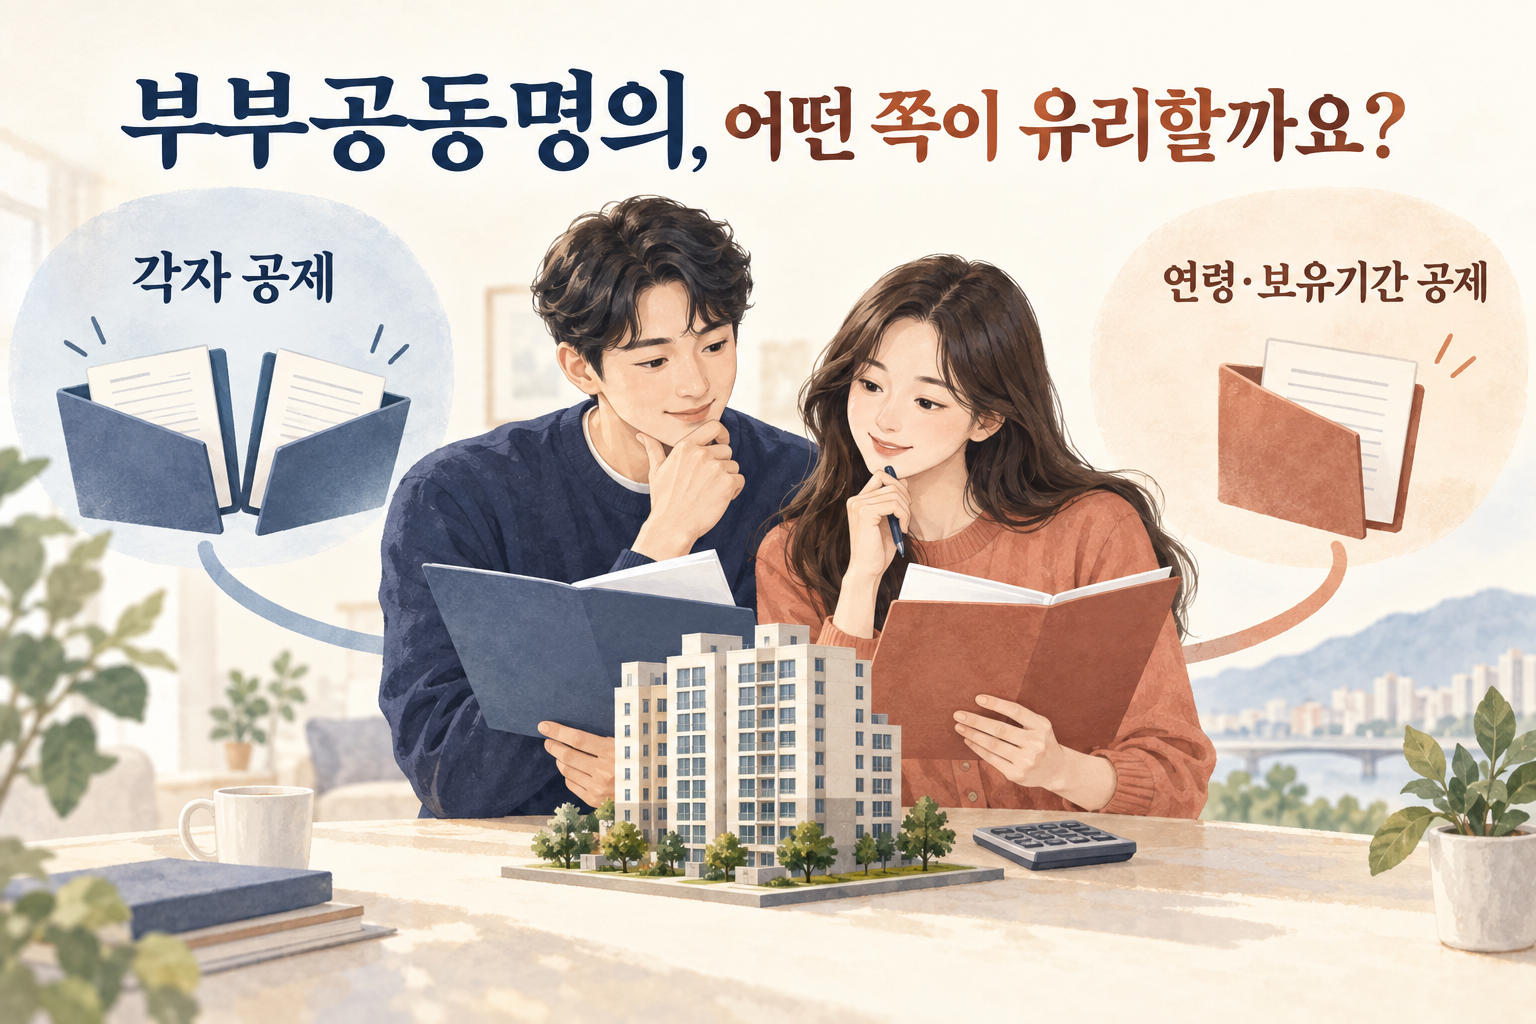
부부 공동명의 1주택 특례는 신청한다고 언제나 절세되는 제도가 아닙니다. 각자 9억원을 공제받는 방식과, 1명이 12억원 공제 및 고령자·장기보유 세액공제를 받는 방식을 비교해야 합니다.
2026년에는 지분이 많은 사람만 고르는 것이 아니라 부부 합의로 납세의무자를 선택할 수 있습니다. 9월 30일 전에 올해 공시가격과 두 사람의 연령·보유기간을 확인해 보세요.
누가 신청할 수 있고, 무엇이 달라지나요?
2026년 6월 1일 현재 거주자인 부부가 함께 1주택만 소유하고 다른 세대원은 주택이 없는 경우 등 공동명의 1주택 특례 요건을 갖춰야 합니다. 부모·자녀 공동명의는 이 부부 특례에 해당하지 않습니다.
특례 미적용은 부부가 각자 자기 지분의 공시가격에서 9억원씩 공제해 계산합니다. 특례 적용은 선택한 1명이 집 전체 공시가격에서 12억원을 공제하고 연령·보유기간에 따른 세액공제를 적용받습니다.
‘공동명의니까 합쳐서 18억원까지 무조건 세금이 없다’고 보기는 어렵습니다. 지분이 한쪽으로 치우치면 그 사람의 지분가액이 먼저 9억원을 넘을 수 있습니다.
2026년에는 지분보다 ‘누구의 공제율을 쓸지’ 보세요
올해부터는 지분율과 관계없이 공동 소유자인 부부가 합의해 납세의무자를 정할 수 있습니다. 특례 세액공제는 선택한 사람의 연령과 보유기간을 기준으로 계산하므로 두 사람의 조건을 각각 비교하는 것이 좋습니다.
고령자 공제는 만 60~64세 20%, 65~69세 30%, 70세 이상 40%입니다. 장기보유 공제는 5~9년 20%, 10~14년 40%, 15년 이상 50%이며, 두 공제를 합한 한도는 80%입니다.
부부의 공제율을 각각 가져와 합치는 방식은 아닙니다. 재건축 전 주택이나 배우자에게 상속받은 주택의 보유기간 특례가 있다면 해당 요건과 신청 여부도 별도로 확인해야 합니다.
공시가격 16억원, 50:50이라면 각자 공제를 먼저 보세요
다른 주택이 없고 지분이 절반씩인 가상 사례입니다. 특례 없이 계산하면 각자 공시가격은 8억원으로 9억원 공제 이하이므로 주택분 종부세 과세표준이 없습니다.
반면 특례를 적용하면 집 전체에서 12억원을 공제하므로 과세표준은 (16억원−12억원)×60%=2억 4,000만원입니다. 신청 자체가 이익이 아니라는 점이 이 차이에서 드러납니다.
공시가격이 높고 공제율이 크면 비교 결과가 달라집니다
이번에는 공시가격 24억원, 부부 지분 50:50, 특례 납세자로 선택할 사람이 만 70세·15년 이상 보유한 가상 사례를 보겠습니다. 계산 구조를 쉽게 보도록 공제할 재산세·세부담상한·농어촌특별세를 제외한 예시입니다.
각자 계산하면 1인 과세표준은 (12억원−9억원)×60%=1억 8,000만원입니다. 0.5%를 적용한 세액은 90만원씩, 부부 합계 180만원입니다.
특례를 적용하면 과세표준은 (24억원−12억원)×60%=7억 2,000만원입니다. 세율 계산액은 7억 2,000만원×1%−240만원=480만원이고, 80% 세액공제를 적용하면 96만원입니다.
이 단순 예시의 차이는 84만원입니다. 다만 실제 절세액이나 최종 납부세액은 아닙니다. 실제 계산은 먼저 공제할 재산세액을 차감한 뒤 세액공제를 적용하고 세부담상한 등을 반영합니다. 재산세 고지서의 전체 금액을 그대로 종부세에서 빼는 것도 아닙니다.
신청 전에는 이 자료로 세 가지 결과를 비교하세요
올해 공시가격, 부부 지분율, 각자의 생년월일·취득일, 다른 세대원의 주택 보유 여부, 재산세 및 전년도 종부세 자료, 기존 특례 신청내역을 준비하세요.
① 각자 과세 ② 본인을 납세자로 선택한 특례 ③ 배우자를 선택한 특례를 같은 자료로 비교합니다. 계산기에 재산세 공제액이나 세부담상한 자료를 반영하지 않았다면 결과는 예비 비교로 보아야 합니다.
2026년 신청기간은 9월 16~30일입니다. 홈택스 종합부동산세 메뉴에서 ‘공동명의 1주택자 특례(변경)신청서’를 제출할 수 있습니다. 기존 신청내용에 변동이 없다면 계속 적용되지만, 선택을 바꾸거나 철회하려면 현재 신청내역과 필요한 변경 절차를 함께 확인하세요.
이 신청은 주택 소유 지분을 이전하는 절차가 아닙니다. 기한을 놓쳤거나 고지내용이 비교 결과와 다르면 기존 신청서와 올해 자료를 준비해 관할 세무서에 적용·정정 절차를 확인하세요.
자료 출처·확인 기준
국세청 — 2026년 합산배제·과세특례 안내 및 공동명의 Q24~26
자료 발표일: 2026년 9월 10일 · 작성·확인 기준일: 2026년 9월 18일
가상 예시는 계산 구조를 설명하기 위한 것으로, 실제 공제할 재산세액·세부담상한·농어촌특별세 등을 반영한 최종 세액과 다릅니다.