상속·증여세 실무
상속재산 시가평가와 향후 양도소득세의 관계
상속재산은 상속개시일 현재의 시가로 평가하고, 시가를 산정하기 어려울 때 보충적 평가방법을 적용합니다. 적법하게 인정된 상속재산 평가액은 향후 양도소득세 취득가액으로 연결되므로 상속세 증가와 양도세 감소를 함께 계산해야 합니다. 감정평가 결과를 납세자가 임의로 선택하여 세금을 결정하는 방식은 아닙니다.
“부모님에게 상가 토지를 상속받았습니다. 기준시가보다 감정가액이 높다면 상속세가 늘어도 나중에 팔 때 유리할까요?”
1. 평가의 순서 : 시가부터 확인합니다
부동산을 상속받았다면 상속세 및 증여세법 제60조에 따라 상속개시일 현재의 시가를 먼저 확인합니다. 법에서 인정되는 매매사례·감정가액 등 시가자료가 없다면 토지·건물별 보충적 평가방법을 적용합니다. 감정평가는 과세관청이 나중에 의뢰할 수도 있으므로, 기준시가로 신고했다는 사실만으로 이후 평가가 확정되지는 않습니다.
상속인이 감정을 의뢰할 때도 평가기준일, 감정평가서 작성일, 감정기관 수와 법정 평가기간이 맞아야 합니다. 추후 양도세 취득가액은 소득세법 시행령 제163조 제9항에 따라 상속개시일 당시 상속세법상 평가가액을 기준으로 하며, 적법한 결정·경정가액이 있는지도 확인합니다.
2. 가상 계산 : 상속세와 양도차익을 함께 비교합니다
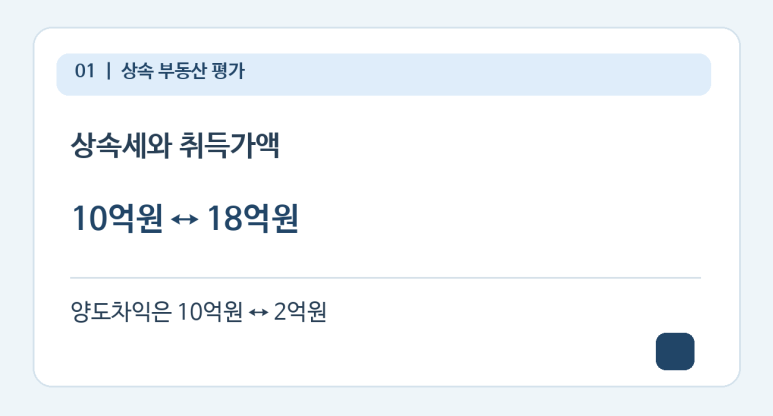
이해를 위해 상속재산이 비주거용 토지 하나뿐이고 배우자가 없는 거주자의 성년 자녀 1명이 상속한다고 가정하겠습니다. 사전증여·채무·장례비·다른 공제는 없고 일괄공제 5억원만 적용합니다. 서로 다른 적법한 평가조건에서 토지가 10억원 또는 18억원으로 인정되는 두 경우를 비교합니다. 수수료는 별도로 계산합니다.
평가액 10억원이면 과세표준은 5억원, 상속세 산출세액은 9,000만원입니다. 적법한 평가액이 18억원이라면 과세표준은 13억원, 산출세액은 3억6,000만원입니다. 기한 내 신고세액공제 3%를 각각 적용한 납부세액은 8,730만원과 3억4,920만원이며 차이는 2억6,190만원입니다.
토지를 장래 20억원에 팔면 취득가액이 10억원일 때의 양도차익은 10억원, 취득가액이 18억원일 때는 2억원입니다. 이 차익 8억원이 양도소득세 8억원 차이를 뜻하는 것은 아닙니다. 실제 양도소득세는 당시 보유기간·장기보유특별공제·기본공제·세율과 지방소득세를 각각 반영해 계산합니다.
| 구분 | 평가액 10억원 | 평가액 18억원 |
|---|---|---|
| 상속세 과세표준 | 5억원 | 13억원 |
| 상속세 산출세액 | 9,000만원 | 3억6,000만원 |
| 신고공제 3% 후 납부 | 8,730만원 | 3억4,920만원 |
| 향후 20억원 양도차익 | 10억원 | 2억원 |
3. 감정수수료 : 과세표준 공제와 납부세액을 구분합니다
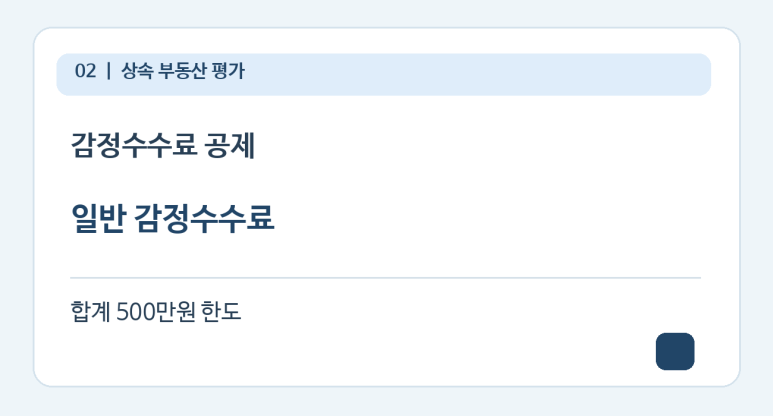
상속세 신고·납부를 위해 적격 감정평가법인에 지급하고 해당 감정가액으로 신고하는 등 요건을 충족한 감정평가 수수료는 상속세 과세표준에서 공제합니다. 일반 감정평가 수수료의 법정 한도는 평가기관별로 500만원씩 누적하는 방식이 아니라 합계 500만원입니다.
예를 들어 인정되는 감정평가 수수료를 600만원 지출한 경우 과세표준 공제액은 500만원입니다. 위 18억원 평가조건에서 이 금액을 반영하면 과세표준 12억9,500만원, 산출세액 3억5,800만원, 신고세액공제 1,074만원을 차감한 상속세는 3억4,726만원입니다. 수수료 500만원을 납부세액에서 바로 빼는 계산과 결과가 다릅니다.
4. 실제 준비 : 평가보고서와 취득자료를 연결합니다
상속세 신고 전에는 기준시가, 실거래사례, 감정평가서의 기준일·작성일과 토지 이용·임대현황을 함께 확인하세요. 이미 신고를 마친 뒤 세무서 감정평가 통지가 왔다면 어떤 상태와 거래사례를 적용했는지 평가서 전체를 살펴야 합니다.
상속재산과 채무·공제금액으로 예상 상속세를 참고 계산할 때에는 호원 홈페이지 상속세 계산기를 이용하실 수 있습니다. 감정평가가 시가로 인정되는지에 관한 법적 판단은 계산기에서 자동으로 이루어지는 항목이 아니므로, 그 판단은 감정서와 법령 자료를 별도로 확인합니다.
호원 홈페이지에서 상속세 계산기로 예상세액을 참고 계산해 보세요.
마무리 : 평가자료와 법정 요건을 함께 보세요
추가 자료 검토 또는 신고 상담을 원하시면 호원 홈페이지 상담 경로를 이용하실 수 있습니다.
세무사 최영환 | 호원세무회계사무소
최영환 세무사
호원세무회계사무소 대표
주요 경력
- 現 국세심사위원·정보공개심사위원
- 現 영세납세자지원단
- 現 분당지역세무사회 간사
- 前 성남시 예산결산검사위원
- 前 한국세무사고시회 상임이사
- 前 중부지방세무사회 조세제도연구위원·감리위원
든든한 세무 파트너, 호원세무회계사무소
프로필 자세히 보기 →자료 출처·확인 기준
블로그 게시일: 2026.10.09. 개별 사실관계와 최신 법령에 따라 적용 결과가 달라질 수 있습니다.
상담 전 준비
내 상황에 맞는 자료부터 정리해 보세요
계약서, 거래내역, 증빙과 기존 신고자료를 함께 준비하면 사실관계를 더 정확히 확인할 수 있습니다.
상담 준비 및 문의 →